A transição energética, a expansão da inteligência artificial e a digitalização da economia estão criando uma nova disputa por recursos que, durante décadas, foram tratados principalmente como commodities. Lítio, cobre, níquel, grafite, cobalto e terras raras passaram a ocupar uma posição estratégica porque estão presentes em baterias, redes elétricas, veículos elétricos, sistemas de armazenamento, equipamentos eletrônicos, ímãs permanentes e diversas tecnologias avançadas.
Lítio, cobre, níquel, grafite, cobalto e terras raras passaram a ocupar uma posição estratégica porque estão presentes em baterias, redes elétricas, veículos elétricos, sistemas de armazenamento, equipamentos eletrônicos, ímãs permanentes e outras tecnologias avançadas.
A Agência Internacional de Energia (IEA) estima que a demanda por minerais críticos continuará crescendo fortemente. No cenário de políticas declaradas, a demanda praticamente dobra até 2040, enquanto a de lítio mais que triplica. O cobre apresenta o maior crescimento absoluto em volume, impulsionado principalmente pela expansão das redes elétricas e pelas novas tecnologias.
O ponto central, porém, não está apenas na quantidade de minerais disponíveis. Está em quem controla a extração, o processamento e as etapas industriais que transformam essas matérias-primas em produtos de maior valor.
É essa concentração que está transformando a mineração em uma questão estratégica para governos, empresas e investidores.
O problema está na concentração
A primeira característica dessa nova disputa é a concentração das cadeias de fornecimento.
A mineração representa apenas o início do processo. Depois da extração vêm etapas como concentração, refino, separação química, transformação em materiais industriais e fabricação dos componentes utilizados pelas tecnologias finais.
Em alguns minerais, essas etapas estão ainda mais concentradas do que a própria mineração.
A IEA aponta que, excluindo as terras raras, a participação média do principal país refinador dos minerais analisados chegou a 72% em 2025. Nas terras raras, a cadeia de refino e processamento continua altamente concentrada.
Isso cria uma diferença importante entre possuir o recurso e ter influência sobre o mercado desse recurso.
Quem domina o processamento pode exercer influência sobre custos, disponibilidade e capacidade de abastecimento de outros países.
Por isso, a corrida atual também envolve a construção de capacidade industrial.
Da mina para a indústria
Durante muito tempo, a vantagem econômica de muitos países produtores esteve concentrada na exportação de minério.
O desafio agora é avançar para etapas que geram maior valor.
O minério precisa ser processado antes de chegar às indústrias que fabricam baterias, equipamentos elétricos, componentes eletrônicos e outras tecnologias. Essas etapas exigem capital, energia, infraestrutura, conhecimento técnico e capacidade industrial.
A discussão deixa de ser apenas:
“Quanto minério um país consegue produzir?”
E passa a ser:
“Quanto valor esse país consegue capturar antes de exportar o material?”
O Banco Mundial e outros bancos multilaterais vêm defendendo o fortalecimento de cadeias que avancem além da extração, incorporando processamento, manufatura e infraestrutura para aumentar o valor agregado nos países produtores.
Essa mudança pode gerar empregos especializados, desenvolver fornecedores locais e ampliar a participação dos países produtores em setores industriais de maior complexidade.
A inteligência artificial também entra nessa equação
A disputa por minerais críticos não está restrita aos carros elétricos e às energias renováveis.
A expansão da inteligência artificial aumenta a importância da infraestrutura física necessária para sustentar centros de dados, redes de comunicação e sistemas de processamento.
A própria IEA inclui inteligência artificial, sistemas digitais, fabricação avançada, aeroespacial e defesa entre os setores estratégicos que dependem de cadeias de minerais críticos.
Quanto mais a economia depende de computação, eletrificação e infraestrutura digital, maior tende a ser a importância dos materiais necessários para sustentar essas tecnologias.
Os minerais, portanto, passam a integrar a infraestrutura estratégica da economia digital.
O cobre é um exemplo dessa transformação
Entre os minerais críticos, o cobre ocupa uma posição particular.
Ele é fundamental para redes elétricas, equipamentos industriais, sistemas de geração e transmissão de energia e diversas aplicações tecnológicas.
A IEA estima que o cobre terá o maior crescimento absoluto de demanda entre os minerais analisados até 2040, com aproximadamente 7 milhões de toneladas adicionais, impulsionado principalmente pelas redes elétricas e pelas tecnologias de próxima geração.
Isso ajuda a explicar por que o metal se tornou um dos principais focos de investimento da indústria mineral.
Uma eventual dificuldade de ampliar a produção pode ter consequências que ultrapassam o mercado de mineração, afetando o custo e a velocidade de implantação de redes, projetos industriais e infraestrutura energética.
América Latina ganha importância
A América Latina possui uma posição relevante nessa nova configuração.
A região é grande produtora de cobre e também possui importantes reservas e produção de lítio, além de outros minerais estratégicos.
Segundo a IEA, a América Latina e o Caribe respondem por mais de 20% da produção mundial de estanho e zinco e por cerca de 40% da produção de cobre de mina. A região também responde por aproximadamente um quarto da produção global de lítio.
O problema é que a participação na mineração não se traduz automaticamente em participação nas etapas de maior valor.
A região ainda refina apenas uma parcela limitada de sua produção de minerais energéticos.
A oportunidade está, portanto, em ampliar a transformação desses recursos dentro da própria região.
A IEA estima que, caso minerais como lítio, níquel, cobalto, grafite e terras raras fossem refinados localmente e uma parcela maior do cobre fosse processada regionalmente, o valor econômico gerado poderia aumentar significativamente, chegando a cerca de US$ 220 bilhões em 2035.
Para isso, são necessários investimentos em energia, água, transporte, infraestrutura, tecnologia, qualificação profissional e financiamento.
O Brasil entra nessa disputa
O Brasil possui uma posição relevante porque combina recursos minerais estratégicos com uma matriz industrial e energética que pode favorecer novas etapas de processamento.
O desafio é transformar essa disponibilidade de recursos em capacidade industrial.
Isso envolve desenvolver projetos de mineração, processamento e refino, além de criar condições para atrair etapas mais avançadas da cadeia produtiva.
A diferença econômica pode ser significativa.
Em vez de participar principalmente do fornecimento de matéria-prima, o país pode capturar uma parcela maior do valor associado à transformação industrial.
Uma nova disputa pelo valor
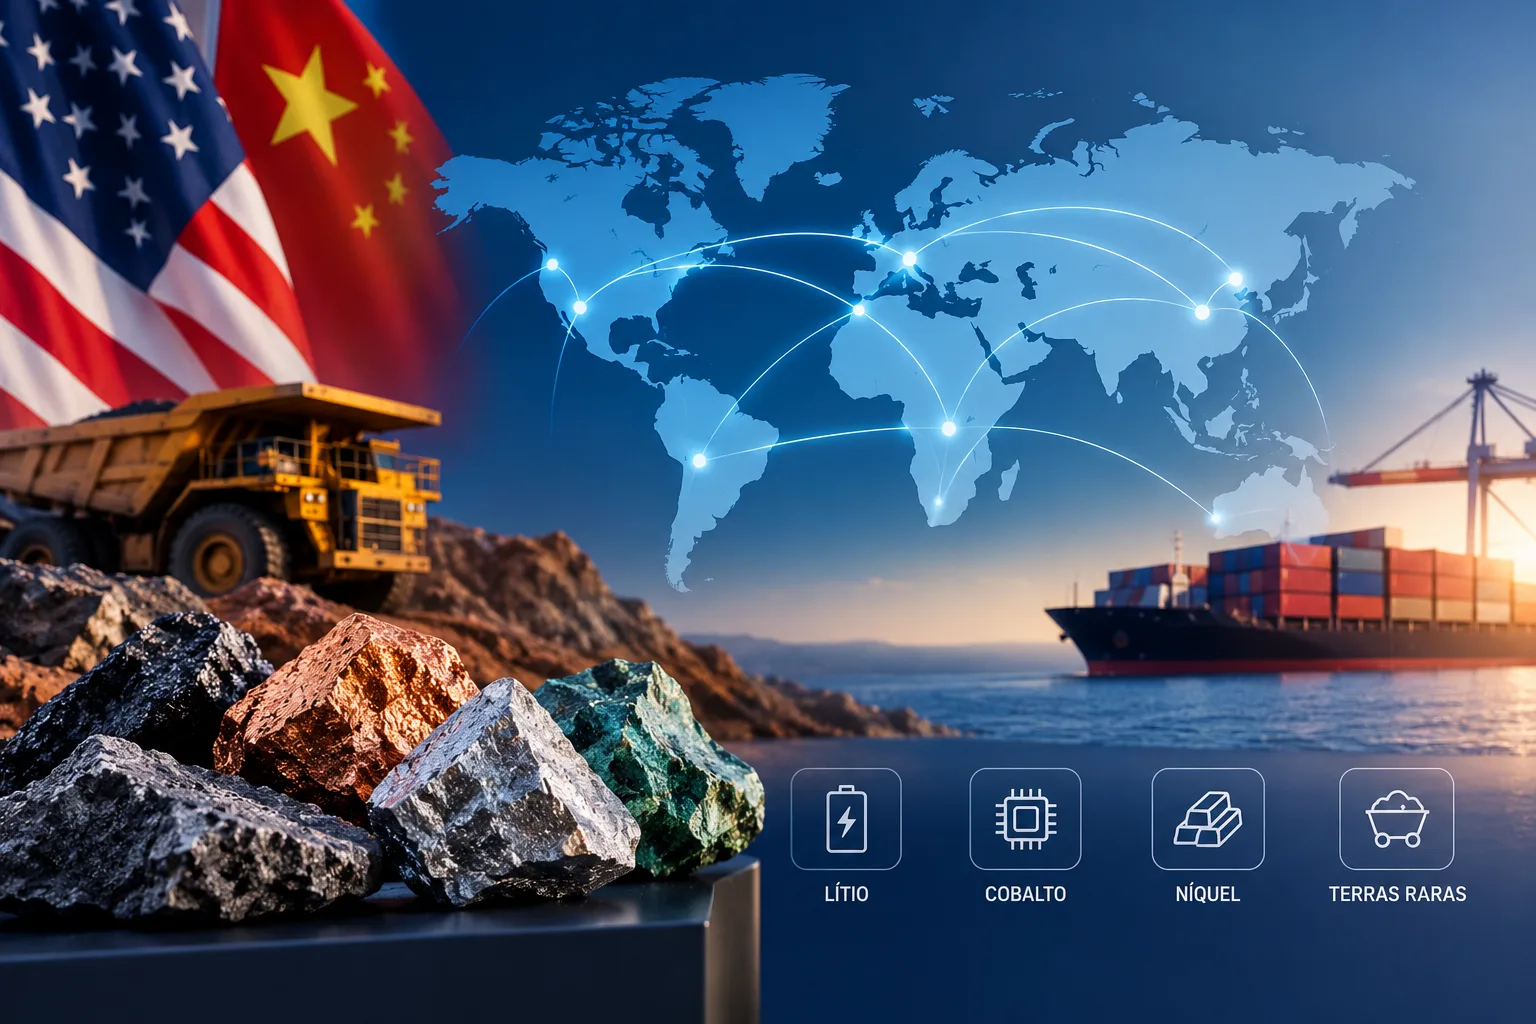
A disputa por minerais críticos também está mudando a relação entre governos e empresas.
Países consumidores querem diversificar fornecedores para reduzir riscos de interrupção. Países produtores querem aumentar o valor capturado localmente. Empresas de tecnologia precisam garantir acesso a materiais estratégicos.
Esse ambiente aumenta a importância de contratos de longo prazo, investimentos em novas minas, reciclagem, infraestrutura de processamento e acordos internacionais.
Também amplia o peso da política comercial.
Restrições à exportação, tarifas, incentivos industriais e políticas de segurança econômica podem alterar rapidamente o equilíbrio de determinados mercados.
A IEA destaca o crescimento das restrições comerciais e a concentração das cadeias como fatores que elevaram os minerais críticos ao centro das agendas de energia, economia e segurança nacional.
O risco para empresas e investidores
Para empresas, o acesso a minerais pode se tornar uma variável estratégica de competitividade.
Uma fábrica pode ter tecnologia, capital e mercado consumidor, mas ainda depender de uma cadeia de suprimentos concentrada em poucos países.
Isso cria riscos de preço, abastecimento e logística.
Para investidores, o cenário abre oportunidades em mineração, processamento, reciclagem, infraestrutura e tecnologias capazes de reduzir o consumo de materiais escassos.
Mas também existem riscos.
Projetos de mineração exigem grandes investimentos, enfrentam licenciamento ambiental, dependem de infraestrutura e podem levar anos para entrar em operação.
Além disso, mudanças tecnológicas podem alterar rapidamente a demanda por determinados minerais.
A IEA informa que o investimento no setor caiu 9% em 2025, enquanto empresas focadas em cobre aumentaram seus investimentos em 8%.
Isso mostra que o crescimento da demanda não significa que todos os minerais serão igualmente beneficiados.
Tecnologia, preço, política industrial e capacidade de oferta continuam determinando quais projetos serão economicamente viáveis.
Reciclagem também entra na equação
Existe ainda uma alternativa capaz de reduzir parte da pressão sobre novas minas: a reciclagem.
A IEA estima que a participação do fornecimento secundário de alguns minerais energéticos pode aumentar significativamente até 2040.
Materiais presentes em baterias, equipamentos elétricos e ímãs podem retornar à cadeia produtiva depois do fim da vida útil dos produtos.
A reciclagem, entretanto, não elimina a necessidade de mineração.
Ela funciona como uma segunda fonte de oferta e ganha importância à medida que aumenta o estoque de equipamentos eletrificados disponíveis para reaproveitamento.
Isso cria uma nova indústria dentro da própria cadeia mineral.
O que está realmente em disputa
A nova corrida por minerais críticos não deve ser entendida apenas como uma disputa por reservas subterrâneas.
O que está em jogo é o controle de uma cadeia que começa na geologia e termina em produtos de alto valor tecnológico.
Mineração, processamento, refino, manufatura, tecnologia, infraestrutura e reciclagem passam a fazer parte do mesmo problema econômico.
Por isso, países com grandes reservas tentam atrair investimentos industriais, enquanto países consumidores procuram diversificar fornecedores e construir cadeias alternativas.
A questão central deixou de ser apenas quem possui o minério.
A pergunta mais importante passou a ser:
quem consegue transformar esse minério em valor econômico e tecnológico?
O que muda na vida real
A disputa por minerais críticos pode parecer distante do consumidor, mas seus efeitos podem chegar aos preços e à disponibilidade de tecnologias.
Baterias, veículos elétricos, redes de energia, equipamentos eletrônicos e infraestrutura digital dependem de cadeias minerais capazes de acompanhar a expansão da demanda.
Quando uma dessas cadeias enfrenta escassez, restrições comerciais ou aumento de custos, o impacto pode se espalhar pela indústria.
Para países produtores, como o Brasil, a questão é ainda mais relevante.
A existência de recursos naturais cria uma oportunidade, mas não garante desenvolvimento econômico.
O resultado dependerá da capacidade de transformar riqueza mineral em investimento, indústria, tecnologia, empregos qualificados e maior participação nas cadeias globais.
O olhar do NVN
A nova corrida por minerais críticos é, na realidade, uma disputa pelo controle da infraestrutura material da próxima economia.
A eletrificação, a inteligência artificial e a digitalização podem parecer fenômenos essencialmente tecnológicos, mas todos dependem de uma base física formada por energia, equipamentos e minerais.
O valor estratégico, portanto, não está somente no recurso enterrado no solo, mas na capacidade de transformá-lo em componentes, tecnologias e produtos competitivos.
Para o Brasil e para a América Latina, isso representa uma oportunidade que vai além de aumentar a produção mineral.
O verdadeiro desafio é decidir se a região continuará principalmente como fornecedora de matérias-primas ou se conseguirá ocupar posições de maior valor nas cadeias industriais que estão sendo construídas.
A disputa pelos minerais críticos, portanto, não é apenas uma nova corrida por recursos naturais.
É uma disputa por valor, indústria, tecnologia e poder econômico.
NVN — informação que vai além do fato para explicar o que ele significa.
Fontes
Leia também
SpaceX registra receita de US$ 14,58 bilhões com avanço da inteligência artificial
A expansão da inteligência artificial impulsiona os resultados da SpaceX, que registra crescimento expressivo na receita, enquanto os altos investimentos em infraestrutura levantam questões sobre a rentabilidade futura da empresa.
POR QUE O IBOVESPA PARECE ESTÁVEL MESMO EM MEIO ÀS INCERTEZAS DO MERCADO?
O principal índice da Bolsa brasileira encerrou a sexta-feira em alta, mas acumulou perdas na semana. A combinação de expectativas sobre a economia, juros internacionais, petróleo e cenário eleitoral ajuda a explicar por que o mercado alterna momentos de recuperação e pressão, sem estabelecer uma direção consistente.
Ibovespa supera 200 mil pontos após o 1º turno: os mecanismos por trás do otimismo do mercado e os riscos de volatilidade
O primeiro pregão após o encerramento do primeiro turno das eleições gerais de 2026 registrou um movimento histórico no mercado acionário brasileiro. O Ibovespa ultrapassou pela primeira vez a marca simbólica dos 200 mil pontos, impulsionado por um forte fluxo de capital estrangeiro e pela reprecificação do risco político por parte dos investidores. Contudo, a disparada do principal índice da bolsa brasileira exige uma análise cautelosa: a alta expressiva reflete o ajuste de expectativas no curto prazo e a queda nos prêmios de risco, mas a sustentabilidade dessa trajetória no médio prazo permanece condicionada aos fundamentos fiscais do país e à condução das reformas estruturais.