Mercados globais entram em uma nova fase de disputa por capital, enquanto Brasil reduz a Selic e os Estados Unidos mantêm o custo do dinheiro elevado
Os mercados financeiros globais atravessam uma fase de recalibração que vai muito além da simples diferença entre taxas de juros.
De um lado, os Estados Unidos mantêm uma política monetária restritiva e convivem com uma forte elevação dos rendimentos dos títulos públicos. De outro, economias emergentes, como o Brasil, começam a reduzir suas taxas domésticas, mesmo ainda mantendo juros muito elevados em termos nominais.
O resultado é uma mudança na forma como o capital internacional avalia risco, retorno e liquidez.
Nos Estados Unidos, o Federal Reserve elevou em setembro a faixa da taxa básica para 3,75% a 4,00% ao ano, em uma decisão de 25 pontos-base. A autoridade monetária também mantém reuniões previstas para 27 e 28 de outubro e 8 e 9 de dezembro.
Mas o ponto mais importante para os mercados emergentes não está apenas na taxa básica americana.
Está nos juros de longo prazo.
O PROBLEMA ESTÁ FICANDO MAIOR NO MERCADO DE TÍTULOS
O rendimento do Treasury de dez anos, uma das principais referências para a precificação global de ativos, chegou a aproximadamente 5,31% em 5 de outubro, próximo de máximas que não eram observadas desde o início dos anos 2000.
Isso altera o cálculo dos investidores internacionais.
Quando um título do governo americano oferece um retorno nominal elevado, combinado com a liquidez e a profundidade do mercado dos Estados Unidos, o investidor passa a exigir uma compensação maior para assumir riscos adicionais em países emergentes.
É justamente aí que começa a reorganização do capital global.
O dinheiro não precisa necessariamente abandonar os mercados emergentes. Mas passa a exigir mais retorno para permanecer neles.
BRASIL ESTÁ FAZENDO O MOVIMENTO CONTRÁRIO
No Brasil, o Banco Central reduziu a Selic para 13,75% ao ano a partir de 17 de setembro, dando continuidade ao ciclo de flexibilização monetária.
A decisão foi acompanhada por uma avaliação de elevada incerteza externa, expectativas de inflação ainda acima da meta e riscos fiscais e inflacionários relevantes.
A diferença entre os juros brasileiros e americanos continua expressiva.
Mas o mercado não olha apenas para o nível atual da Selic.
Ele olha para a direção.
Se os juros brasileiros estão caindo enquanto os rendimentos dos títulos americanos sobem, o diferencial de remuneração pode continuar elevado hoje, mas sua vantagem relativa pode diminuir ao longo do tempo.
Essa distinção é fundamental para entender o comportamento do capital estrangeiro.
O MECANISMO: NÃO É APENAS "JUROS ALTOS ATRAEM DINHEIRO"
O fluxo internacional de capital é resultado de uma combinação de fatores.
Entre eles estão:
- diferencial de juros reais;
- expectativa de valorização ou desvalorização cambial;
- risco fiscal;
- perspectiva de crescimento;
- estabilidade política;
- liquidez dos mercados;
- valuation dos ativos;
- percepção sobre a trajetória futura da política monetária.
É por isso que dois países com juros semelhantes podem receber volumes completamente diferentes de capital.
O investidor não compra simplesmente uma taxa.
Ele compra uma relação entre retorno esperado e risco assumido.
No caso brasileiro, por exemplo, uma Selic de 13,75% pode continuar atraente para determinados investidores de renda fixa. Mas, se a trajetória esperada for de queda dos juros, parte desse retorno já está incorporada aos preços.
Ao mesmo tempo, a alta dos Treasuries aumenta o retorno disponível em dólar e eleva o custo de oportunidade de permanecer em ativos de maior risco.
ESTRANGEIROS VOLTARAM À B3 — MAS ISSO AINDA NÃO SIGNIFICA MUDANÇA ESTRUTURAL
Os dados de fluxo estrangeiro ajudam a mostrar essa seletividade.
Segundo dados da B3 reportados pela imprensa financeira, investidores estrangeiros registraram entrada líquida de R$ 9,1 bilhões na B3 em setembro, depois de uma saída de R$ 18,11 bilhões em agosto.
Apesar da recuperação, o terceiro trimestre terminou negativo em R$ 6,45 bilhões, excluindo IPOs e follow-ons.
O número de setembro é relevante, mas precisa ser interpretado com cuidado.
Uma entrada mensal não significa necessariamente que o capital estrangeiro voltou de maneira permanente ao Brasil.
Ela pode representar recomposição de posições, aproveitamento de preços mais atrativos ou uma mudança temporária na percepção de risco.
A análise citada pela imprensa financeira, com base em relatório da XP Investimentos, aponta que o fluxo ainda era modesto e que a continuidade seria necessária para caracterizar uma mudança mais estrutural.
Essa diferença entre fluxo pontual e mudança de tendência é uma das principais chaves para interpretar o mercado brasileiro.
QUEM É AFETADO PELA REORGANIZAÇÃO DO CAPITAL
Investidores estrangeiros:
Tendem a ficar mais seletivos, reduzindo posições quando o prêmio de risco brasileiro não compensa suficientemente a remuneração disponível no exterior.
Renda fixa brasileira:
Continua oferecendo um diferencial importante, principalmente para estratégias de curto e médio prazo, mas a perspectiva de queda da Selic precisa ser incorporada à decisão.
Mercado acionário:
Passa a depender ainda mais de lucros, valuation, crescimento e prêmio de risco, e não apenas da liquidez internacional.
Empresas endividadas em dólar:
Podem enfrentar maior pressão financeira caso o dólar permaneça forte e o custo internacional de capital continue elevado.
Exportadoras:
Podem obter vantagem relativa com um dólar mais valorizado, dependendo de sua estrutura de custos e exposição cambial.
Governo brasileiro:
Enfrenta uma equação mais complexa, porque juros globais elevados podem aumentar o custo de financiamento e pressionar a percepção de risco dos investidores.
O QUE REALMENTE IMPORTA: A QUALIDADE DO CAPITAL
Existe uma diferença importante entre capital que entra para aproveitar uma oportunidade de curto prazo e capital comprometido com investimentos de longo prazo.
O primeiro responde rapidamente ao diferencial de juros, câmbio e preços dos ativos.
O segundo depende muito mais de fatores estruturais.
Investimento estrangeiro direto, por exemplo, tende a considerar crescimento potencial, infraestrutura, ambiente regulatório, segurança jurídica, estabilidade institucional e previsibilidade econômica.
Isso significa que um país pode apresentar entrada de capital em determinado mês e, ainda assim, continuar enfrentando dificuldades para atrair investimentos de longo prazo.
É por isso que o número isolado da B3 não deve ser tratado como um diagnóstico completo da economia.
O TESTE BRASILEIRO
O Brasil entra nessa nova configuração com uma vantagem importante: ainda possui um diferencial de juros elevado.
Mas essa vantagem não é permanente.
À medida que a Selic cai, o país precisa compensar a redução do diferencial por meio de outros atributos.
Fiscal mais previsível.
Inflação controlada.
Câmbio relativamente estável.
Crescimento econômico sustentável.
Mercado de capitais líquido.
Ambiente regulatório previsível.
E, sobretudo, uma percepção de risco compatível com o retorno oferecido.
Esse é o verdadeiro teste.
Se o Brasil depender exclusivamente de juros altos para atrair capital, ficará mais vulnerável sempre que o ambiente externo mudar.
Se conseguir combinar juros menores com maior previsibilidade macroeconômica, poderá atrair capital mesmo em um mundo de dinheiro mais caro.
O QUE ACOMPANHAR DAQUI PARA FRENTE
Para entender para onde o capital global está se deslocando, cinco indicadores merecem atenção especial:
1. Treasury de 10 anos
Quanto maior o rendimento dos títulos americanos de longo prazo, maior tende a ser a pressão sobre ativos de risco.
2. Federal Reserve
As reuniões de outubro e dezembro serão importantes para determinar a percepção sobre a trajetória dos juros americanos.
3. Selic e curva de juros brasileira
Não basta observar a taxa atual; é necessário acompanhar o que o mercado projeta para os próximos meses.
4. Fluxo estrangeiro na B3
A continuidade das entradas será mais importante que o resultado positivo de apenas um mês.
5. Risco fiscal e câmbio
Esses fatores podem alterar rapidamente o prêmio exigido pelos investidores para permanecer no Brasil.
LEITURA DO NVN
A reorganização do capital global não deve ser interpretada apenas como uma disputa entre juros americanos e brasileiros.
O que está mudando é o preço do risco no mundo.
Com o Treasury de dez anos acima de 5% e o custo do dinheiro americano permanecendo elevado, economias emergentes precisam oferecer mais do que simplesmente taxas nominais altas para convencer investidores a manter posições.
O Brasil ainda possui um diferencial de juros relevante, mas sua Selic está em trajetória de queda. Isso aumenta a importância de outros componentes do retorno: crescimento, estabilidade fiscal, câmbio, valuation e previsibilidade institucional.
O fluxo de R$ 9,1 bilhões para a B3 em setembro mostra que o capital estrangeiro não abandonou o mercado brasileiro. Mas o saldo negativo do terceiro trimestre mostra também que uma entrada mensal não basta para confirmar uma mudança estrutural.
A questão central para o Brasil, portanto, não é simplesmente quanto precisa pagar para atrair dinheiro.
É quanto risco precisa oferecer para que esse dinheiro permaneça.
E essa diferença pode definir o comportamento dos mercados emergentes nos próximos meses.
NVN — informação que vai além do fato para explicar o que ele significa.
Fontes primárias: Federal Reserve; Banco Central do Brasil; B3.
Fontes secundárias/análises: Reuters; InfoMoney; XP Investimentos.
Fontes
Leia também
EUA proíbem DeepSeek em sistemas governamentais e ampliam disputa tecnológica com a China
Os Estados Unidos determinaram a retirada da inteligência artificial chinesa DeepSeek dos sistemas de órgãos civis do governo federal. A decisão foi motivada por preocupações com a segurança nacional, a proteção de informações confidenciais e os possíveis riscos associados ao uso de tecnologias estrangeiras em estruturas governamentais. A medida também intensifica a disputa tecnológica entre Washington e Pequim, com possíveis consequências para o mercado global de inteligência artificial.
O mundo está reconstruindo sua indústria: o retorno da política industrial muda o mapa dos investimentos
Durante décadas, a globalização levou empresas a distribuir sua produção pelo mundo em busca de custos menores, fornecedores especializados e acesso a grandes mercados. Agora, essa lógica está sendo parcialmente redesenhada. Estados Unidos, China e União Europeia estão aumentando a atenção sobre a capacidade industrial doméstica, setores estratégicos e cadeias de suprimentos. O objetivo já não é apenas produzir mais barato: é reduzir dependências, garantir acesso a tecnologias e matérias-primas e manter capacidade produtiva considerada estratégica.
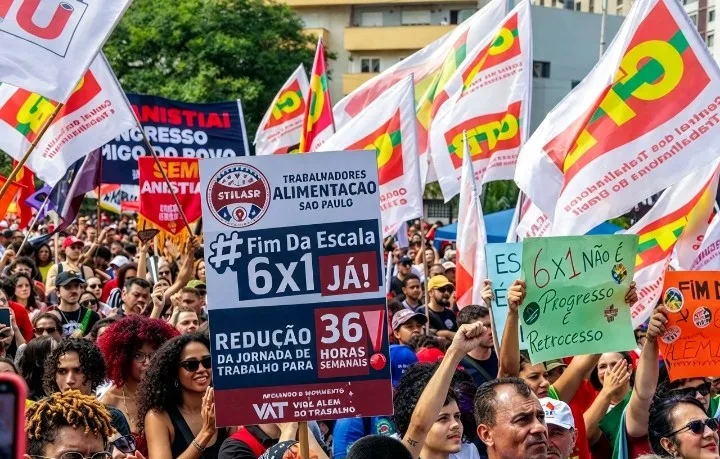
A revisão da Escala 6x1: produtividade, impacto econômico e o futuro da jornada de trabalho no Brasil
O debate sobre o encerramento da jornada de trabalho na Escala 6x1 emergiu como uma das pautas centrais da economia e do direito do trabalho no Brasil. O modelo — caracterizado por seis dias consecutivos de atividade para um dia de repouso remunerado — enfrenta forte pressão popular e propostas de alteração constitucional para a redução da jornada semanal máxima de 44 horas. A discussão contrapõe a busca por ganho na qualidade de vida dos trabalhadores aos impactos sobre os custos operacionais e a margem de rentabilidade de setores intensivos em mão de obra, como o varejo, o comércio de alimentos e o setor de serviços.