Entenda a cadeia de transmissão do choque fiscal: por que a curva de juros futuros explode, como o Tesouro Direto é suspenso por volatilidade e qual o cálculo real entre perda na marcação a mercado e prejuízo realizado.
Quando o mercado financeiro entra em regime de aversão extrema ao risco, analistas costumam resumir o cenário em uma única palavra: desconfiança. No entanto, por trás das manchetes alarmistas e da volatilidade instantânea das telas, existe uma engrenagem matemática e operacional rigorosa que dita cada movimento — da fuga para a moeda forte até a suspensão temporária de plataformas públicas de negociação.
A desconfiança fiscal não surge no vácuo. Ela é alimentada pela assimetria entre compromissos de gastos extraordinários e a capacidade de arrecadação futura do Estado. Quando agentes econômicos percebem que a trajetória da dívida pública se torna imprevisível, a reação imediata é a exigência de um prêmio de risco substancialmente maior para financiar o governo.
A CADEIA DE CAUSA E EFEITO DO ESTRESSE FISCAL
O processo de contaminação dos mercados segue uma ordem cronológica previsível:
1. A Origem Fiscal: O anúncio ou a percepção de despesas volumosas sem contrapartida de receita primária cria a expectativa de que o Tesouro precisará emitir um volume colossal de novos títulos para rolar compromissos vencendo no curto e médio prazo.
2. A Curva de Juros Futuros (DI): Diante da perspectiva de excesso de oferta de títulos e de risco inflacionário pela desvalorização cambial, as taxas dos contratos de DI negociados na B3 disparam ao longo de todos os vértices da curva, exigindo retorno muito superior ao da taxa básica de curto prazo.
3. O Efeito Dominó nos Ativos de Risco: Com as taxas livres de risco em patamares elevados, o custo de capital das empresas sobe instantaneamente. Ações sofrem vendas massivas, o câmbio sofre pressão compradora defensiva e o Ibovespa pode registrar quedas acentuadas a ponto de acionar mecanismos de circuit breaker.
4. A Intervenção de Liquidez do Tesouro: Para evitar que a curva de juros entre em colapso desordenado por falta de compradores privados, a Secretaria do Tesouro Nacional aciona leilões extraordinários de recompra de títulos públicos federais, absorvendo papéis de mercado para estabilizar os prêmios.
POR QUE O TESOURO DIRETO SUSPENDE NEGOCIAÇÕES
Em dias de volatilidade atípica nas taxas dos títulos públicos, milhares de investidores pessoas físicas tentam acessar o portal do Tesouro Direto e se deparam com a mensagem de suspensão temporária das negociações. Esse mecanismo não é um sinal de insolvência ou bloqueio de poupança, mas uma salvaguarda regulatória implementada pela B3 e pelo Tesouro Nacional.
Os títulos do Tesouro Direto têm seus preços unitários (PU) calculados com base nas taxas de mercado apuradas a cada instante. Quando as taxas dos contratos de juros futuros variam de maneira brusca em intervalos de poucos minutos, os preços de compra e venda sofrem oscilações incompatíveis com a segurança operacional do investidor de varejo.
Se o sistema permanecesse aberto durante uma abertura desordenada de taxas, um investidor desavisado poderia comprar um título por um valor muito superior ou vender seu papel por um preço artificialmente deprimido antes que o mercado encontrasse seu equilíbrio de referência. A suspensão protege a integridade do processo de formação de preços até que a volatilidade se estabilize.
O IMPACTO PRÁTICO EM FUNDOS IMOBILIÁRIOS DE TIJOLO E PAPEL
A alta repentina dos juros futuros atinge a indústria de Fundos de Investimento Imobiliário (FIIs) de maneiras opostas, dependendo da natureza do portfólio:
• FIIs de Tijolo (Imóveis Físicos): Galpões logísticos, lajes corporativas e shopping centers competem diretamente com a taxa livre de risco. Se um título público passa a pagar inflação mais 7,5% ao ano de forma garantida, o dividendo de um imóvel alugado precisa pagar um spread adicional para compensar o risco de vacância e inadimplência. As cotas na Bolsa sofrem desvalorização imediata para recalibrar o dividend yield aos novos patamares de juros.
• FIIs de Papel (CRIs e Títulos de Dívida): Portfólios atrelados ao CDI ou ao IPCA se beneficiam no curto prazo pelo aumento dos rendimentos distribuídos aos cotistas. Entretanto, surge o efeito colateral tardio: o risco de crédito. Empresas tomadoras de dívida imobiliária passam a arcar com juros proibitivos, aumentando a probabilidade de renegociação ou calote dos devedores.
SIMULAÇÃO NUMÉRICA: MARCAÇÃO A MERCADO NA PONTA DO LÁPIS
Para compreender a dimensão real do choque, considere o comportamento de um título prefixado de longo prazo com vencimento em 10 anos sob um aumento repentino de 1,5 ponto percentual na taxa exigida pelo mercado.
Imagine um título contratado a uma taxa de 11,5% ao ano com PU inicial de R$ 1.000,00 e duration de 6 anos:
• Preço Unitário Original: R$ 1.000,00 (projetando R$ 2.969,00 no vencimento).
• Novo Cenário de Estresse (Taxa exigida sobe para 13,0% ao ano):
• Variação da Taxa: +1,5% (+150 pontos-base).
• Queda estimada no PU por marcação a mercado: aproximadamente -8,5% a -9,0% no valor presente do papel.
• Novo Preço Unitário em tela: R$ 912,00.
Se o investidor mantiver o título até o vencimento original, ele receberá integralmente a taxa de 11,5% contratada inicialmente, sem perder um único centavo do rendimento pactuado. Contudo, se ele vender no mercado secundário durante o ápice da crise, o prejuízo contábil de R$ 88,00 por título se torna um prejuízo financeiro irreversível.
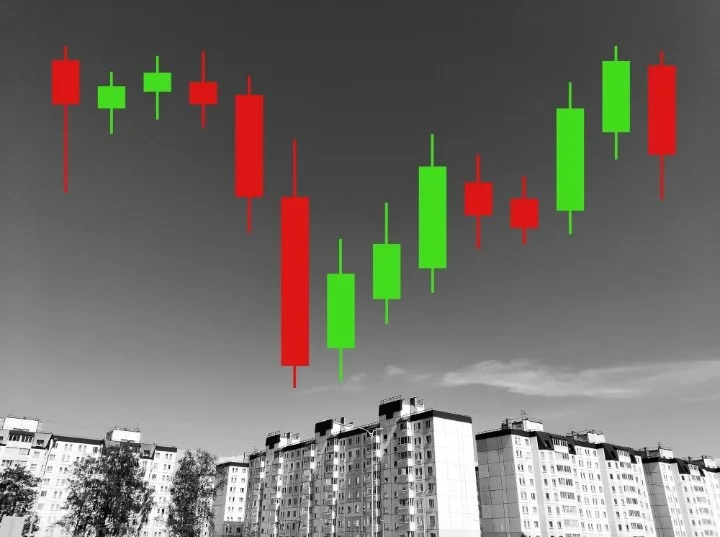
O LADO B: O ERRO CLÁSSICO DE REALIZAR PREJUÍZO EM PÂNICO
O maior inimigo do patrimônio individual durante episódios de choque de mercado não é o estresse fiscal em si, mas a assimetria psicológica entre o medo de curto prazo e os fundamentos de longo prazo.
A regra fundamental que livros teóricos frequentemente minimizam é a distinção entre perda patrimonial e desvalorização contábil de tela. Em títulos públicos emitidos pelo governo federal e garantidos pela soberania monetária nacional, o risco de calote técnico na moeda local é o menor de toda a economia brasileira.
O verdadeiro perigo está na liquidação antecipada movida pelo pânico. Quem se desfaz de cotas de fundos imobiliários com desconto severo sobre o valor patrimonial (P/VP abaixo de 0,80) ou resgata títulos IPCA+ em momentos de pico de juros futuros transfere riqueza diretamente para investidores institucionais que possuem liquidez e paciência para carregar as posições até o retorno da normalidade.
ANÁLISE EDITORIAL NVN: A DIFERENÇA ENTRE RISCO DE LIQUIDEZ E INSOLVÊNCIA
A cobertura de momentos de turbulência financeira precisa se distanciar do alarmismo fácil que confunde volatilidade de mercado com insolvência estrutural do país.
Momentos de aversão ao risco revelam que a liquidez é o ativo mais caro de qualquer economia. A suspensão pontual de plataformas como o Tesouro Direto e a atuação do Tesouro com leilões extraordinários mostram que os diques de contenção regulatória funcionam para impedir distorções extremas.
Para o investidor consciente, períodos de prêmios de juros elevados representam, historicamente, janelas em que a paciência estratégica supera a ansiedade operacional. Compreender a mecânica por trás das taxas é o primeiro passo para não se tornar refém das oscilações da tela.
Links úteis
Fontes
Leia também
Do MEI para Microempresa: quando a migração é obrigatória e quais os custos reais de transição
Ultrapassar o limite de faturamento anual ou a necessidade de contratar mais funcionários exige a transição do MEI para Microempresa (ME). Entenda as regras de desenquadramento, a mudança para as alíquotas do Simples Nacional e os custos operacionais que o empreendedor deve planejar.
SpaceX registra receita de US$ 14,58 bilhões com avanço da inteligência artificial
A expansão da inteligência artificial impulsiona os resultados da SpaceX, que registra crescimento expressivo na receita, enquanto os altos investimentos em infraestrutura levantam questões sobre a rentabilidade futura da empresa.
POR QUE O IBOVESPA PARECE ESTÁVEL MESMO EM MEIO ÀS INCERTEZAS DO MERCADO?
O principal índice da Bolsa brasileira encerrou a sexta-feira em alta, mas acumulou perdas na semana. A combinação de expectativas sobre a economia, juros internacionais, petróleo e cenário eleitoral ajuda a explicar por que o mercado alterna momentos de recuperação e pressão, sem estabelecer uma direção consistente.