A infraestrutura em blockchain do Banco Central promete liquidar bens e contratos em segundos com contratos inteligentes. Entenda o funcionamento técnico do Drex, a simulação prática de compra protegida e o gargalo de privacidade que desafia os testes.
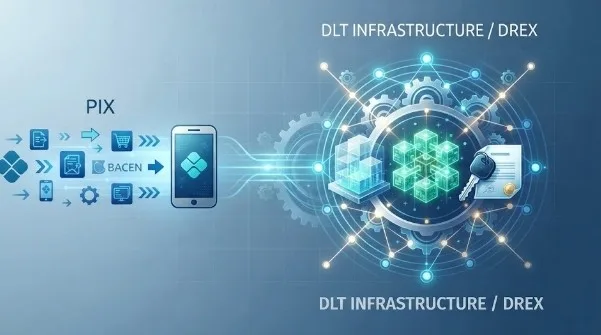
O sistema financeiro brasileiro prepara uma das transformações tecnológicas mais profundas da sua história recente. Enquanto o Pix revolucionou os pagamentos instantâneos de varejo e reduziu drasticamente o atrito no envio de dinheiro entre pessoas e empresas, o Drex — a moeda digital oficial do Banco Central do Brasil — foi concebido para atuar em uma camada completamente distinta: a liquidação programável e a tokenização de ativos em larga escala.
Construído sobre uma infraestrutura de Tecnologia de Registro Distribuído (DLT), o Drex não busca substituir a moeda física nem concorrer diretamente com aplicativos de transferência diária. O seu propósito primordial é transformar contratos, títulos de dívida, recebíveis, veículos e imóveis em representações digitais auditáveis que se movem com segurança criptográfica e liquidação condicional simultânea.
O QUE É A INFRAESTRUTURA DLT DO BANCO CENTRAL E COMO ELA DIFERE DO PIX
Diferente do Pix, que opera em um sistema de mensagens centralizado pelo Sistema de Pagamentos Instantâneos (SPI) e liquida valores em contas de reserva bancária convencionais, o Drex utiliza a rede Hyperledger Besu, uma plataforma de blockchain permissionada compatível com o ecossistema Ethereum Virtual Machine (EVM).
A arquitetura do projeto é estruturada em três camadas fundamentais:
1. Drex de Atacado (Real Digital): a moeda emitida diretamente pela autoridade monetária para liquidar operações entre instituições financeiras autorizadas;
2. Drex de Varejo (Real Tokenizado): depósitos bancários e moedas eletrônicas tokenizadas pelos bancos e instituições de pagamento para os clientes finais;
3. Títulos Públicos Federais e Ativos Registrados (TPFe): representações digitais de ativos financeiros e bens reais registrados em livros contábeis programáveis.
Essa estrutura permite a execução de contratos inteligentes (smart contracts), permitindo que regras de negócio, cronogramas de desembolso e trocas de propriedade aconteçam de forma automatizada e sem dependência de intermediários burocráticos.
SIMULAÇÃO PRÁTICA: LIQUIDAÇÃO ATÔMICA E O FIM DO RISCO DE GOLPE NA COMPRA DE BENS
Para compreender a utilidade real do Drex, basta analisar o atrito e o risco presentes em uma transação corriqueira do mercado brasileiro: a compra e venda de um veículo seminovo avaliado em R$ 75.000 entre pessoas físicas.
No modelo tradicional, o processo exige um dilema de desconfiança mútua: o comprador teme fazer o Pix antes de ter o documento assinado e o registro transferido no cartório; o vendedor teme reconhecer a firma ou dar baixa no aplicativo de trânsito antes de ver o dinheiro liberado na conta bancária. Além disso, os custos indiretos com despachante, certidões e taxas de reconhecimento físico variam entre R$ 350 e R$ 850, com prazos de conclusão que podem levar de 2 a 5 dias úteis.
Com o Drex e a integração com bases de dados de registros (como a Senatran e cartórios digitais), a operação passa a ocorrer via liquidação atômica (Delivery versus Payment - DvP):
• O vendedor aloca o token de propriedade do veículo em um contrato inteligente específico da transação;
• O comprador aloca os R$ 75.000 em Drex de varejo (moeda tokenizada) na mesma instrução programada;
• Ao cumprir a condição contratual — a confirmação mútua de vistoria e autorização digital —, o contrato inteligente executa as duas pontas no mesmo bloco da rede em menos de 10 segundos.
Se o dinheiro não estiver disponível, o documento não se move. Se o documento digital apresentar qualquer pendência de gravame ou impedimento, o dinheiro nunca sai da custódia do comprador. O risco de contraparte e as brechas para os conhecidos golpes do falso intermediário são virtualmente eliminados pela física da criptografia.
O GARGALO TÉCNICO DA PRIVACIDADE: O DILEMA ENTRE SIGILO BANCÁRIO E PROVA DE CONHECIMENTO ZERO
Apesar da promessa de eficiência, o projeto piloto do Banco Central enfrentou seu maior obstáculo exatamente na engenharia da privacidade. Por força da Lei Complementar nº 105/2001, o sigilo das operações financeiras dos cidadãos e das empresas brasileiras é uma exigência legal inegociável.
Em blockchains convencionais, o histórico de transações e os saldos das carteiras são públicos para todos os participantes que validam os nós da rede. Em um consórcio interbancário onde bancos concorrentes operam nós de validação, uma instituição financeira não pode ter acesso aos volumes transacionados, aos fornecedores ou aos fluxos de caixa dos clientes de outra instituição.
Para resolver esse dilema, as equipes técnicas e os participantes do piloto vêm testando ferramentas baseadas em Provas de Conhecimento Zero (Zero-Knowledge Proofs - ZKP) e camadas de encriptação seletiva. Contudo, essa sofisticação matemática impõe um custo computacional severo: a necessidade de gerar e verificar provas criptográficas pesadas reduz a taxa de transações por segundo (TPS) e consome recursos expressivos de processamento dos servidores, atrasando o cronograma de implementação em larga escala.
O LADO B OPERACIONAL: CUSTOS DE INFRAESTRUTURA, COMPLIANCE E O PAPEL DOS BANCOS
A tokenização não é isenta de custos operacionais e desafios institucionais que precisam ser debatidos com realismo:
• Custódia e segurança das chaves: se um usuário comum perder o acesso à sua carteira digital descentralizada, o dinheiro não pode simplesmente desaparecer. Isso obriga bancos e carteiras digitais a manterem sistemas robustos de recuperação e custódia institucional, cujos custos de conformidade e cibersegurança serão repassados aos usuários na forma de tarifas de manutenção ou taxas por evento;
• Concentração de validação: por se tratar de uma rede permissionada fechada e monitorada pelo Banco Central, o Drex não confere a soberania individual de criptomoedas descentralizadas como o Bitcoin. Trata-se de dinheiro fiduciário emitido pelo Estado, com regras estritas de congelamento judicial, rastreabilidade fiscal e supervisão em tempo real;
• Adaptação dos cartórios e órgãos públicos: a eficiência do Drex depende da digitalização interoperável de juntas comerciais, registros imobiliários e departamentos de trânsito. O gargalo físico continuará existindo se as entidades externas não digitalizarem seus processos na mesma velocidade.
ANÁLISE EDITORIAL NVN: A VERDADEIRA REVOLUÇÃO DO CRÉDITO E DA DESINTERMEDIAÇÃO
A visão da redação do NVN é de que o verdadeiro impacto do Drex não estará na forma como você paga o café na padaria, mas na revolução dos custos de crédito e na liquidez de patrimônios antes engessados.
Ao permitir que um agricultor use uma saca de grãos tokenizada como garantia direta para um empréstimo, ou que uma pequena empresa parcele contratos futuros com execução garantida sem depender das taxas abusivas de desconto de duplicatas bancárias, o Drex ataca a raiz dos spreads financeiros elevados no Brasil.
O maior desafio que a autoridade monetária e o mercado enfrentam até o lançamento definitivo não é comercial nem de marketing, mas puramente de ciência da computação: equilibrar a inviolabilidade do sigilo bancário brasileiro com a escalabilidade computacional necessária para suportar milhões de contratos inteligentes simultâneos. Se a engenharia nacional superar essa barreira, o Brasil mais uma vez consolidará uma das infraestruturas financeiras mais avançadas do planeta.
Links úteis
Fontes
Leia também
Passkeys e o fim das senhas: como funciona a autenticação criptográfica e por que a tecnologia ganha força
Desenvolvida pela FIDO Alliance em parceria com gigantes de tecnologia, a tecnologia de passkeys substitui senhas convencionais por chaves criptográficas assimétricas. Entenda o funcionamento técnico, as defesas contra ataques de phishing e o cronograma de adoção no mercado global.
Agentes de inteligência artificial ampliam a automação de tarefas no ambiente de trabalho
Empresas avançam na adoção de sistemas capazes de executar fluxos de trabalho, enquanto produtividade, custos operacionais e transformação do mercado profissional ganham importância na estratégia empresarial.
SaaS: o que é, como funciona e por que esse modelo transformou o mercado de software
O modelo Software as a Service mudou a forma como pessoas e empresas utilizam tecnologia, permitindo acesso a ferramentas pela internet e criando novas oportunidades de receita para negócios digitais. Entenda sua origem, seu funcionamento, seus impactos econômicos e os desafios de um mercado cada vez mais competitivo.